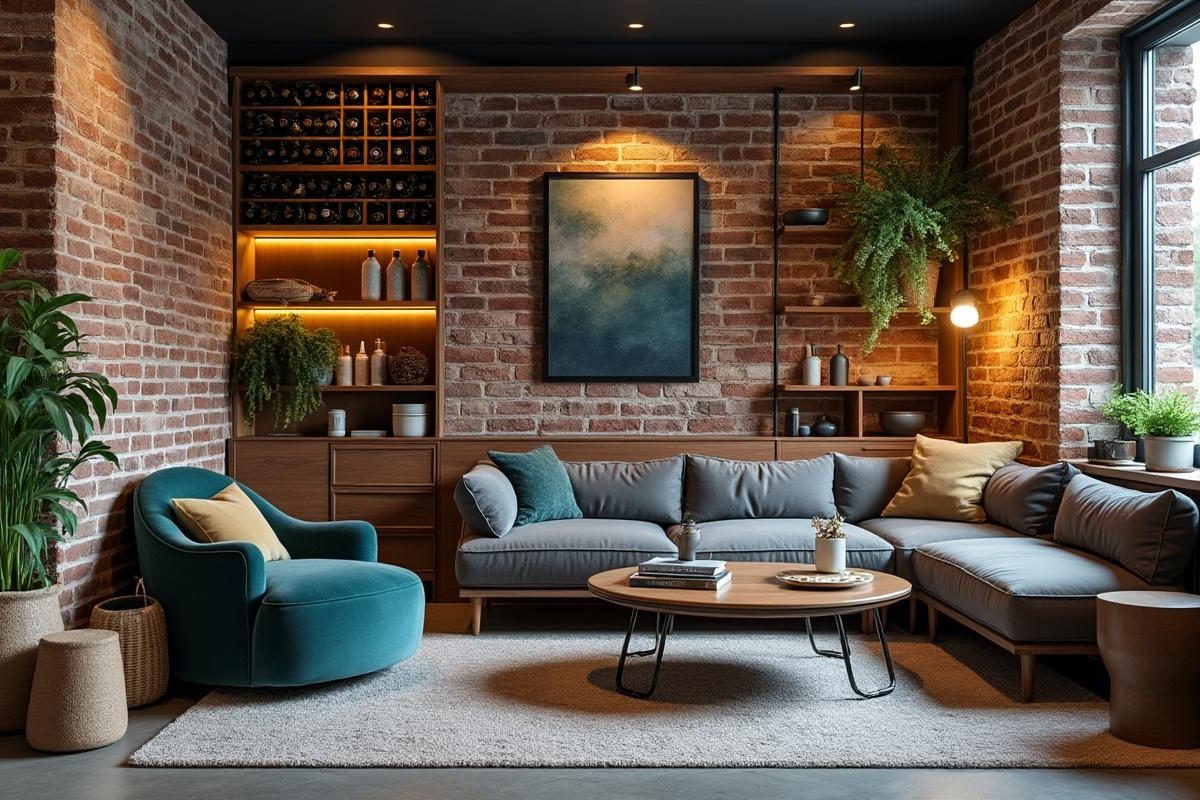
La cave transformée en pièce de vie séduit : espace télé, bureau isolé, atelier créatif, voire cave à vin climatisée. L’aménagement et la décoration changent pourtant l’exposition aux risques : humidité, remontées d’eau, dégât des eaux par rupture de canalisation, incendie lié aux équipements électriques, ou vol si l’accès est facile depuis les parties communes. Les contrats d’assurance ne traitent pas toutes les caves de la même façon : dépendance à l’intérieur de l’immeuble ou local séparé, surface déclarée, pièces rendues habitables, valeur des biens stockés, dispositifs de sécurité. Pour protéger le budget sans sacrifier la qualité, l’arbitrage se joue entre formules (base, intermédiaire, multirisques), franchises, plafonds et options ciblées. Les devis en ligne, désormais instantanés, permettent de comparer en quelques minutes l’effet d’une option vol renforcé ou d’une franchise majorée sur la prime.
Les priorités varient selon l’usage : un home cinéma sous-sol exige une protection électrique et incendie solide, une cave à vin requiert des garanties dédiées à la température et au bris, un atelier de bricolage implique de déclarer le matériel, souvent coûteux, pour éviter une indemnisation symbolique. Les assureurs distinguent aussi inondation d’origine extérieure et sinistre localisé de type fuite, avec des démarches et délais différents. Des remises existent (multi-contrats, absence de sinistres, souscription 100 % digitale), et les équipements de sécurité font baisser la prime. L’objectif est clair : obtenir une couverture ajustée au projet d’aménagement, au juste prix, avec des exclusions maîtrisées et des preuves faciles à réunir en cas de sinistre.
Résumé :
- Aménager une cave en pièce de vie augmente les risques d'humidité, de dégât des eaux et de vol, nécessitant une réévaluation des contrats d'assurance.
- Les assureurs distinguent les caves selon leur usage (dépendance ou pièce habitable), ce qui influence les garanties et les plafonds d'indemnisation.
- Des dispositifs de sécurité (serrures certifiées, éclairage) et une déclaration précise des biens stockés peuvent réduire les primes d'assurance et améliorer la couverture.
- Les formules d'assurance varient en fonction du niveau de protection souhaité, avec des options spécifiques pour les caves à vin et les espaces de loisirs.
- En cas de sinistre, la documentation (photos, factures) et le respect des délais de déclaration sont cruciaux pour garantir une indemnisation adéquate.
Aménager une cave : incidences sur les garanties du contrat
Lorsqu’une cave est aménagée et décorée, son statut peut évoluer d’« annexe de stockage » vers « pièce de vie », ce qui modifie le niveau de risque assuré. Les assureurs qualifient généralement la cave de dépendance non destinée à l’habitation tant qu’elle n’accueille pas de couchage ou d’activité professionnelle. Dès lors que l’espace devient habitable, une déclaration s’impose pour ajuster les garanties et éviter les litiges d’indemnisation. Dans les immeubles, les caves intérieures au bâtiment bénéficient souvent de la même base de garanties que le logement, avec des limitations spécifiques pour le vol, l’humidité ou les objets de valeur.
Dans les trois premiers mois d’un projet d’aménagement, il est judicieux d’anticiper l’assurance : comparaison des formules, estimation de la valeur du contenu, vérification des plafonds. Un lien clair existe entre dispositifs anti-intrusion et tarif ; porte pleine, serrure certifiée, éclairage temporisé dans le couloir et caméra aux accès communs pèsent positivement. Une ressource utile pour cadrer sa couverture globale reste l’assurance habitation, car elle structure l’ensemble des protections (dommages, responsabilité civile, assistance) auxquelles rattacher la cave.
Deux contextes dominent : cave située à l’intérieur du bâtiment (accès par l’escalier ou l’ascenseur) et annexe à l’extérieur (local indépendant, garage non attenant, box souterrain d’un autre immeuble). Dans le premier cas, la cave est souvent incluse par défaut mais avec plafonds vol réduits et exclusion des bijoux ou œuvres. Dans le second, le local peut être exclu si non déclaré, ou couvert par extension. La surface totale joue : sous un certain métrage (par exemple 50 m² chez certains acteurs), la dépendance peut être couverte d’emblée ; au-delà, déclaration obligatoire et prime ajustée.
Points de vigilance à vérifier avant les travaux
Transformer l’espace implique de revoir l’installation électrique, la ventilation et l’étanchéité. Les assureurs évaluent la vétusté et peuvent limiter l’indemnisation si les travaux n’ont pas été réalisés dans les règles. Une cave à vin requiert des garanties spécifiques : bris de bouteilles, variations de température et d’hygrométrie, dommages aux appareils de régulation. Les objets de grande valeur n’y sont généralement pas garantis ; ils doivent rester dans le logement, en coffres ou pièces sécurisées.
- Déclarer tout changement d’usage (pièce de détente, bureau, chambre d’amis).
- Documenter les travaux : devis, factures, attestations de conformité électrique.
- Spécifier le contenu : matériel hi-fi, outillage, bouteilles, meubles sur mesure.
- Installer une porte anti-effraction et une serrure multipoints.
- Prévoir un détecteur d’humidité et un stop-retour d’eau.
| Type de cave | Couverture habituelle | Limitations fréquentes | Action recommandée |
|---|---|---|---|
| Cave intérieure à l’immeuble | Incluse avec l’habitation | Vol plafonné, pas d’objets de valeur | Renforcer serrure, déclarer contenu sensible |
| Local extérieur non attenant | Souvent sur option | Exclusion partielle si non déclaré | Ajouter extension dépendances |
| Cave aménagée en pièce de vie | Assurée si usage déclaré | Sinistres liés à vétusté non couverts | Fournir preuves de mise aux normes |
| Cave à vin climatisée | Couverture spécifique possible | Plafonds dédiés sur bris/ température | Option cave à vin + inventaire chiffré |
Un exemple concret l’illustre : Camille aménage 14 m² en salle de projection. L’assureur maintient l’incendie et le dégât des eaux, mais exige preuve de mise aux normes électriques et pose d’une serrure A2P. Le vol est plafonné à 1 500 € en cave ; le vidéoprojecteur de 1 800 € est mieux déclaré dans le capital mobilier du logement, avec mention d’usage en sous-sol. Cet équilibre entre déclarations et options permet une couverture nette sans prime excessive.
Comprendre les formules d’assurance pour une cave aménagée
Les formules structurent la qualité de protection et la prime. Trois niveaux dominent le marché : essentielle (ou base), intermédiaire et multirisques habitation (MRH). La cave suit le périmètre du contrat, avec des particularités : certains dommages (vol en sous-sol, variations d’humidité) ne sont pas couverts en formule d’entrée de gamme ; des plafonds et franchises évoluent avec la montée en gamme. L’enjeu consiste à sélectionner le bon niveau, puis à ajouter seulement les options utiles à l’usage réel de la cave.
La formule essentielle couvre en général responsabilité civile, incendie et dégâts des eaux, parfois la tempête. Pour une cave transformée, l’intermédiaire apporte souvent bris de glace élargi, vol sous conditions, dommages électriques. La MRH offre l’éventail le plus large et des services d’assistance, avec la possibilité d’extensions ciblées : cave à vin, équipements de loisirs, dépendances extérieures. Les conditions varient selon les assureurs ; la lecture des plafonds spécifiques « dépendances » reste indispensable.
Comparatif pratique des niveaux de couverture
Le tableau ci-dessous donne une vision opérationnelle. Il illustre ce que la plupart des contrats proposent, tout en rappelant que la valeur exacte dépend des conditions générales. Une formule intermédiaire bien calibrée suffit souvent si la cave ne stocke pas d’objets de grande valeur ; la MRH s’impose quand l’équipement est onéreux (home cinéma, cave à vin rare, atelier pro). Un court appel ou un devis en ligne permet de vérifier le détail des plafonds vol en dépendance.
- Essentielle : pour stockage courant, nécessité d’une serrure robuste.
- Intermédiaire : meilleur équilibre prix/garanties pour une cave décorée d’usage loisirs.
- MRH : recommandée pour équipements coûteux et dépendances multiples.
| Formule | Garanties majeures | Vol en cave | Dommages électriques | Options utiles |
|---|---|---|---|---|
| Essentielle | RC, incendie, dégât des eaux | Souvent exclu ou faible plafond | Non inclus | Serrure renforcée, extension dépendances |
| Intermédiaire | Ajout bris/glace, vol sous conditions | Plafond modéré (ex. 1 000–2 000 €) | Inclus avec franchise | Option électronique/hi-fi, cave à vin |
| MRH | Ensemble des risques usuels + assistance | Plafond plus élevé, exigences sécurité | Oui + meilleure indemnisation | Protection juridique, dépendances extérieures |
Pour approfondir le choix des formules et vérifier les options liées aux dépendances, une page de synthèse reste pertinente : /assurance-habitation/formules. En pratique, une cave décorée d’environ 12 à 18 m², située à l’intérieur de l’immeuble, sera souvent couverte en formule intermédiaire avec option vol renforcé en sous-sol et un petit surcoût pour dommages électriques. La MRH deviendra préférable si la valeur du matériel dépasse 3 000–4 000 € ou si la cave est indépendante du bâtiment principal.
Critères qui influencent le prix et leviers pour payer moins
La prime repose sur une grille factuelle : superficie de la cave, localisation (zone de cambriolages, exposition aux crues), type de bien (maison individuelle, appartement), étage (sous-sol 1, -2), équipements de sécurité (porte, serrure, caméra), et historique de sinistres. À ces critères s’ajoutent le choix de la franchise, les options (vol en dépendance, cave à vin) et les remises (multi-contrats, souscription en ligne, absence de sinistre). En 2025, plusieurs assureurs proposent des réductions de bienvenue et des offres packagées quand deux contrats sont souscrits la même année.
Levier majeur, la franchise module directement la prime : accepter 300 € de franchise au lieu de 150 € peut réduire la cotisation annuelle sensible, surtout en zone à faible sinistralité. Les équipements de sécurité certifiés apportent une baisse durable et renforcent la recevabilité d’un dossier de vol. Les options doivent rester ciblées : inutile d’acheter une extension cave à vin si la collection est modeste ; mieux vaut un plafond vol adapté et un inventaire photo daté.
Actions concrètes pour optimiser sa cotisation
Partir d’un diagnostic aide à ne pas surpayer. Une cave saine, ventilée, bien verrouillée et équipée de détecteurs d’eau limitera les sinistres ; l’assureur le perçoit. L’autre axe, c’est le digital : devis immédiats, attestation en quelques minutes, signature électronique. Les parcours en ligne évitent les frais d’intermédiation et donnent accès à des promotions dédiées. Certains acteurs affichent une remise d’environ 50 € la première année en cas de multi-souscription récente, sous conditions.
- Augmenter la franchise si le budget d’urgence le permet.
- Installer une serrure multipoints et éclairage à détection.
- Limiter les options à l’usage réel (vol renforcé, pas forcément PJ).
- Comparer 2 à 3 devis en ligne le même jour pour profiter d’opérations.
- Valoriser l’absence de sinistres sur 36 mois pour obtenir une remise.
| Critère | Effet typique sur la prime | Exemple concret | Astuce budget |
|---|---|---|---|
| Superficie | Prime croît avec la surface | 14 m² vs 28 m² : +10 à +18 % | Déclarer la surface exacte, éviter le « trop » estimé |
| Localisation | Zones inondables ou à fort vol = majoration | Quartier inondable : +8 à +15 % | Fournir preuves de protections anti-retour d’eau |
| Franchise | Franchise élevée = prime plus basse | 150 € → 300 € : -6 à -10 % | Constituer une épargne « franchise » |
| Options | Chaque option a un coût | Vol cave renforcé : +2 à +4 % | Prioriser selon la valeur du contenu |
| Équipements | Réduction si sécurité certifiée | Serrure A2P : -3 à -5 % | Joindre facture et photos à la souscription |
Un parcours de comparaison efficace commence par un profil standardisé, puis l’activation de 1–2 options clés pour mesurer leur effet réel, avant de décider d’une franchise ajustée. Un guide pas-à-pas peut aider à structurer la démarche : /comparatif-en-ligne. La combinaison « serrure certifiée + franchise relevée + souscription en ligne » constitue souvent le meilleur trio pour concilier protection et tarif.
Comparatif de devis en ligne pour un même logement avec cave
La comparaison chiffrée visualise immédiatement les économies possibles. Scénario : appartement T3 de 68 m² à Lyon, cave intérieure aménagée de 15 m² avec home cinéma milieu de gamme (valeur 2 500 €). Deux devis en ligne, réalisés le même jour, l’un en formule intermédiaire avec option vol renforcé, l’autre en MRH avec plafonds supérieurs et protection juridique. Les deux incluent responsabilité civile, incendie, dégât des eaux, et exigent une serrure certifiée sur la porte de cave.
Les écarts viennent surtout de la franchise et des plafonds en dépendance. Le devis A reste plus compétitif grâce à une franchise de 300 € et un plafond vol en cave de 2 000 €. Le devis B, plus cher, propose 4 000 € de plafond vol, dommages électriques optimisés et assistance premium. Selon que la cave contient du matériel sensible ou non, l’arbitrage change. Le tableau ci-dessous résume les différences clés.
- Devis A : meilleur prix, franchise plus haute.
- Devis B : meilleure protection en cave, services renforcés.
- Deux exigent une sécurisation physique de l’accès.
| Élément | Devis A (Intermédiaire + option vol) | Devis B (MRH + PJ) | Impact pratique |
|---|---|---|---|
| Prix annuel | 334 € | 397 € | A est plus accessible |
| Franchise | 300 € | 150 € | B avantageux en sinistre fréquent |
| Plafond vol cave | 2 000 € | 4 000 € | B préférable pour matériel coûteux |
| Dommages électriques | Inclus, plafond standard | Inclus, plafond élevé | Hi-fi mieux protégée en B |
| Assistance | Classique | Premium (dépannage 24/7) | B pratique en urgence |
| Exclusions clefs | Objets de valeur en cave | Objets de valeur en cave | Identiques, vigilance nécessaire |
Dans la pratique, un foyer qui accepte une franchise de 300 € et protège sa cave par une porte sécurisée obtient un excellent ratio prix/garanties avec le devis A. Un foyer qui stocke des équipements plus chers (ordinateur fixe dédié au montage, collection de vin) préférera le devis B, d’autant que la protection juridique incluse facilite les démarches post-sinistre. La souscription en ligne délivre l’attestation immédiatement ; le gain de temps et la traçabilité sont concrets. Pour simuler rapidement plusieurs variantes, un point d’entrée unique reste utile : /devis-assurance-habitation.
Sinistres typiques en sous-sol : comment être indemnisé et éviter les exclusions
En cave, deux familles de sinistres dominent : inondation d’origine extérieure (crue, débordement) et dégât des eaux localisé (fuite, infiltration). La distinction influe sur le régime d’indemnisation : l’inondation peut relever de l’état de catastrophe naturelle, avec délais spécifiques, tandis que le dégât des eaux suit la procédure standard. Les assureurs demandent un dossier documenté : photos datées, inventaire chiffré, factures, preuves des protections en place. Sur le vol, la recevabilité dépend du niveau d’anti-intrusion : une porte cadenassée fait rarement foi, une serrure multipoints oui.
Les délais légaux imposent une réaction rapide. Après un épisode classé catastrophe naturelle, la déclaration peut être assouplie, mais le réflexe reste de prévenir l’assureur au plus tôt et de ventiler/remonter le mobilier pour limiter les dommages. Les objets de valeur, bijoux et œuvres, sont généralement exclus en cave ; les plafonds d’indemnisation pour dépendances s’expriment en forfait ou pourcentage du capital mobilier. Une cave à vin peut être couverte par extension dédiée : variations de température, bris accidentel et dommages sur équipements de régulation.
Procédure et bonnes pratiques lors d’un sinistre
Un exemple illustre la méthode. Hugo découvre une flaque sous le ballon d’eau chaude : il coupe l’alimentation, photographie, relève le numéro de série, sauvegarde les tickets des meubles détériorés et contacte l’assistance. L’expert valide l’origine et l’entretien régulier ; l’indemnisation couvre peinture, plinthes et tapis. À l’inverse, Mina subit un vol en cave avec simple cadenas ; l’assureur refuse la garantie vol au motif de protection insuffisante. Une mise à niveau de la porte aurait permis la prise en charge.
- Déclarer sous 10 jours calendaires après sinistre majeur.
- Réunir photos, factures, liste chiffrée des pertes.
- Conserver les biens endommagés jusqu’au passage de l’expert.
- Sécuriser l’accès (serrure certifiée) pour la garantie vol.
- Vérifier le plafond spécifique « dépendances » du contrat.
| Situation | Couverture potentielle | Documents clé | Points d’attention |
|---|---|---|---|
| Crue/inondation extérieure | Oui, parfois via catastrophe naturelle | Photos, arrêté municipal, inventaire | Délais spécifiques, déclarer rapidement |
| Fuite de canalisation | Oui (dégât des eaux) | Photos, facture de réparation | Vétusté peut réduire l’indemnité |
| Vol en cave | Oui si protections conformes | PV de plainte, preuves de serrure | Plafonds limités en dépendance |
| Cave à vin endommagée | Oui avec extension dédiée | Inventaire, factures, relevés de température | Exclusion si absence de régulation |
Pour approfondir les réflexes en cas de dégât des eaux en sous-sol, un guide pratique reste utile : /guide/degat-des-eaux-cave. Anticiper les preuves, renforcer physiquement l’accès et choisir des options ciblées réduit franchement le risque de refus. L’essentiel tient en trois mots : déclarer, documenter, sécuriser.
FAQ
Comment déclarer une cave aménagée à mon assureur?
Pour déclarer une cave aménagée, informez votre assureur dès que l'espace devient habitable. Documentez les travaux effectués, comme les devis et factures, et précisez l'usage de la cave pour ajuster les garanties.
Quels sont les risques d'une cave aménagée?
Les risques incluent l'humidité, les dégâts des eaux, les incendies dus aux équipements électriques, et le vol. Anticiper ces risques est crucial pour choisir les bonnes garanties d'assurance.
Quand dois-je anticiper l'assurance pour ma cave?
Il est conseillé d'anticiper l'assurance dans les trois premiers mois d'un projet d'aménagement. Cela permet de comparer les formules et d'estimer la valeur du contenu à assurer.
Quel type de couverture pour une cave à vin climatisée?
Une cave à vin climatisée nécessite une couverture spécifique, incluant des garanties pour le bris de bouteilles et les variations de température. Vérifiez les plafonds dédiés pour ces risques.
Comment réduire le coût de l'assurance pour ma cave?
Pour réduire le coût de l'assurance, installez des équipements de sécurité certifiés, augmentez la franchise, et comparez plusieurs devis en ligne. Ces actions peuvent significativement diminuer votre prime.


